Wissen · Die Inflation
Inflation und Kaufkraft
Sparen verliert leise. Bei 2,5 % Inflation im Jahr, etwas über dem EZB-Ziel von 2 %, wird Erspartes Jahr für Jahr weniger wert.
Die Grafik zum Thema Inflation und Kaufkraft
| Zeitpunkt | Auf dem Konto | Reale Kaufkraft |
|---|---|---|
| heute | 50.000 € | rund 50.000 € |
| in 5 Jahren | 50.000 € | rund 44.200 € |
| in 10 Jahren | 50.000 € | rund 39.100 € |
Quelle: Beispielrechnung · Destatis · Annahme: 2,5 % Inflation p. a.
Alle Zahlen sind Beispielrechnungen ohne Gewähr und abhängig von Lage, Zins und individuellem Steuersatz. Keine Steuer- oder Anlageberatung.
Das Wichtigste
Drei Punkte, die du kennen solltest.
Was 2,5 % im Jahr bedeuten
10.000 € Kaufkraft heute sind in 10 Jahren real nur noch ca. 7.800 €, bei 2,5 % Inflation im Jahr. Wer spart statt zu investieren, verliert jeden Monat ein Stück.
Abwarten kostet doppelt
50.000 € auf dem Konto verlieren in zehn Jahren bei 2,5 % Inflation rund 10.900 € Kaufkraft. Dazu fehlt das Vermögen, das im Neubau-Beispiel in derselben Zeit entstanden wäre. Shrinkflation und Skimpflation stecken kaum in der offiziellen Inflationsrate, dein echter Kaufkraftverlust liegt deshalb eher höher.
Sachwert statt Sparbuch
Das Sparbuch bietet weder Cashflow noch Inflationsschutz. Die Immobilie verbindet Cashflow, Inflationsschutz, Krisenschutz, Kredithebel und Steuerhebel in einer Anlage. Dazu kommt: Weniger neue Wohnungen bei wachsender Nachfrage, die Mieten steigen.
Alle Zahlen sind Beispielrechnungen ohne Gewähr und abhängig von Lage, Zins und individuellem Steuersatz. Keine Steuer- oder Anlageberatung.
Fragen zum Thema
Was oft gefragt wird, offen beantwortet.
Bekomme ich Unterstützung bei Mieterhöhungen?
Ja. Die Verwaltung prüft regelmäßig, ob eine Anpassung nach Mietspiegel oder Vertrag möglich ist, und setzt sie rechtssicher um. Du bekommst den Vorschlag, du entscheidest. Nichts davon musst du selbst formulieren.
Sind die Zinsen nicht zu hoch?
Mit KfW-Mix liegt der Zins je nach Anteil bei etwa 4,1 bis 4,3 %, ohne KfW sind am Markt 4,6 bis 4,8 % üblich (Stand: Oktober 2026, das Referenzobjekt rechnet mit gewichteten 4,21 %). Die Steuerersparnis gleicht einen großen Teil der Zinslast aus. Wer heute finanziert, sichert sich die aktuellen Konditionen.
Warum sollte ich dir vertrauen?
Weil du alles nachrechnen kannst, bevor du unterschreibst: Die Beispielrechnungen auf dieser Seite zeigen auch das Minus vor Steuern, der Rechner läuft ohne E-Mail-Adresse, und die Garantie bekommst du als eigenes, schriftliches Dokument, nicht als Werbeversprechen. Ich halte selbst Wohnungen aus demselben System. Wenn ein Objekt nicht zu dir passt, sage ich das im Erstgespräch.
Alle Zahlen sind Beispielrechnungen ohne Gewähr und abhängig von Lage, Zins und individuellem Steuersatz. Keine Steuer- oder Anlageberatung.
Kostenloser Guide
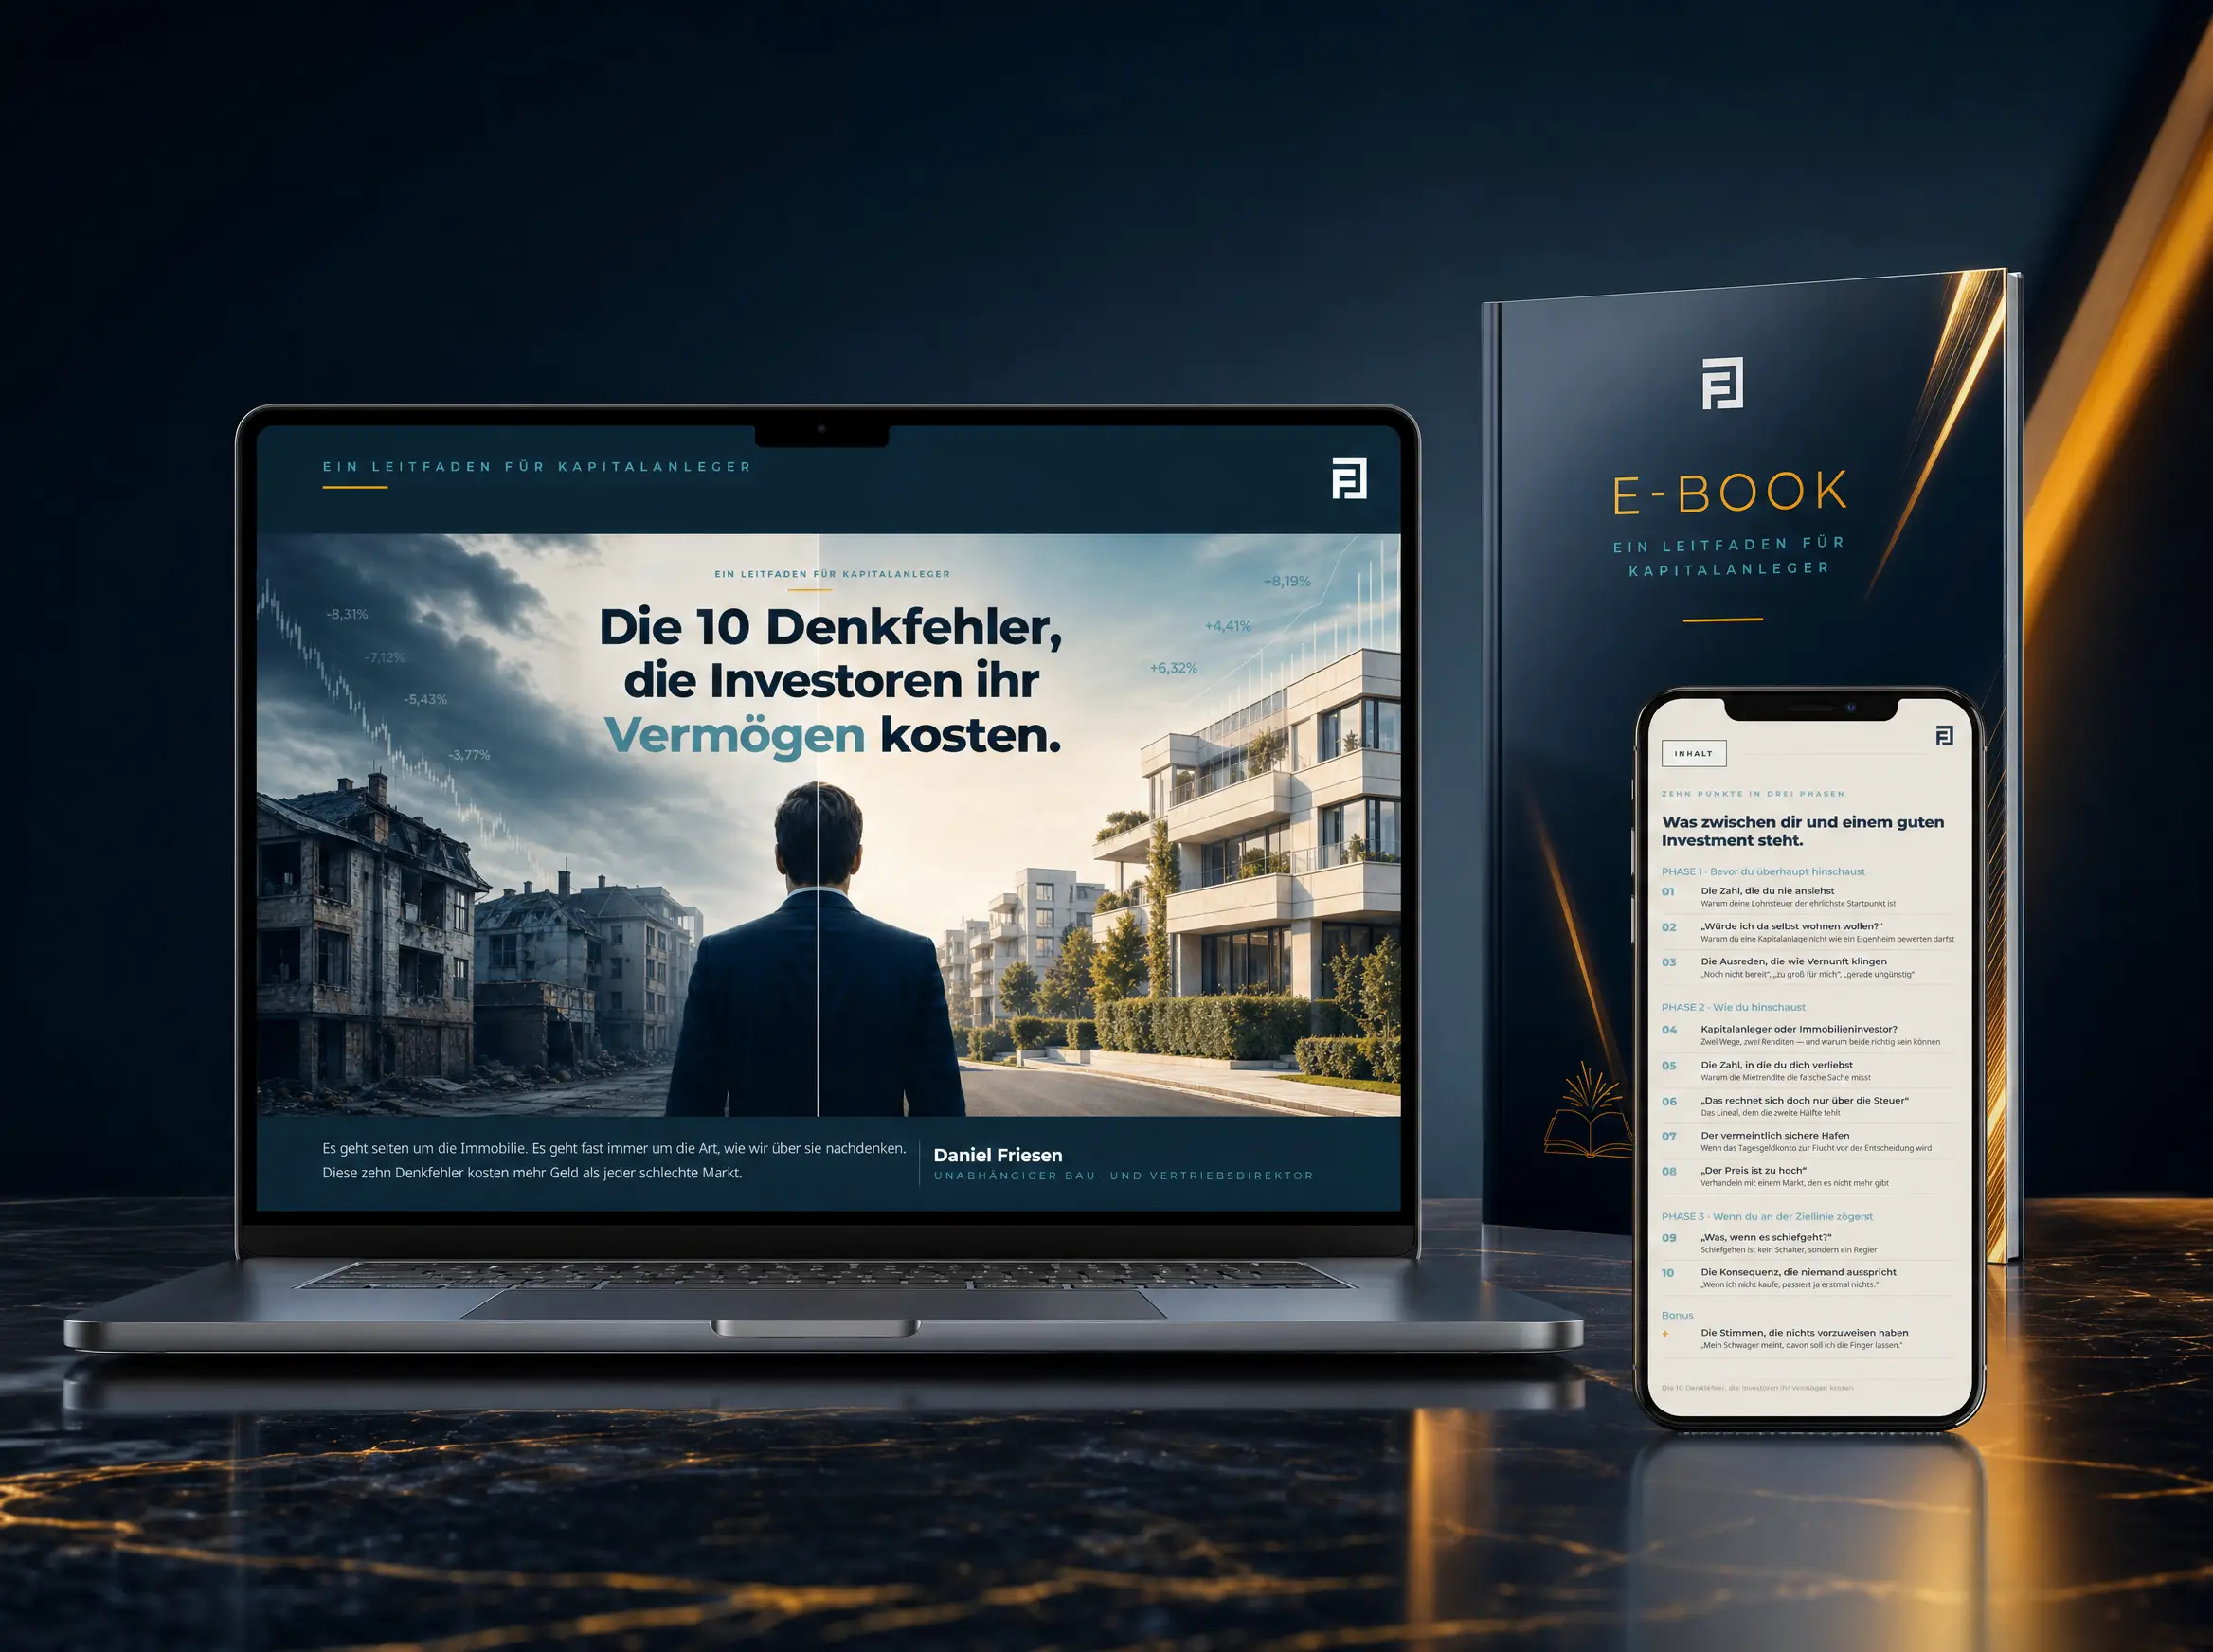
Die 10 Denkfehler, die Investoren ihr Vermögen kosten
Die häufigsten Fehler beim Immobilien-Investment und wie du sie vermeidest. Kurz gefasst und ohne Verkaufslyrik.
- Die teuersten Annahmen, die kaum jemand hinterfragt
- Woran sich solide Lagen von Hochglanz-Versprechen trennen lassen
- Die Rechen-Fallen bei Cashflow, Steuer und Finanzierung
PDF · Guide
Fast geschafft.
Bitte bestätige deine E-Mail-Adresse. Die Mail ist unterwegs.


850+ Einheiten begleitet · 300+ Investoren beraten.
Dein nächster Schritt
Deine Kapitalanlage
beginnt mit einem Gespräch.
In 30 Minuten weißt du, ob und wie es für dich funktioniert.
Kostenlos, unverbindlich und bequem per Videocall. So läuft es ab:
- Du beantwortest acht kurze Fragen zu Zielen, Einkommen und Erspartem, etwa zwei Minuten. So sehen wir, ob eine Kapitalanlage zu dir passt. Zu den Fragen
- Passt es, wählst du direkt einen Termin für ein 30-minütiges Gespräch per Videocall, bequem von zu Hause.
- Passt es, rechnen wir dein persönliches Szenario durch, Neubau oder Bestand, und du entscheidest in Ruhe. Passt es nicht, sagen wir dir das direkt.


850+ Einheiten begleitet · 300+ Investoren beraten.
Skin in the Game. Von der Pike auf.